Domain vorsorgeprofi-berlin.de kaufen?
Wir ziehen mit dem Projekt
vorsorgeprofi-berlin.de um.
Sind Sie am Kauf der Domain
vorsorgeprofi-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorsorgeprofi-berlin.de kaufen?
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
Welche Vorsorgeprodukte bieten langfristige finanzielle Absicherung für den Ruhestand?
Private Rentenversicherungen, betriebliche Altersvorsorge und Riester-Rente sind Vorsorgeprodukte, die eine langfristige finanzielle Absicherung im Ruhestand bieten. Durch regelmäßige Einzahlungen während des Berufslebens kann eine zusätzliche Rente aufgebaut werden, um den Lebensstandard im Alter zu sichern. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen, um von Zinseszins-Effekten zu profitieren. **
Ähnliche Suchbegriffe für Ruhestand
Top-Angebote
Produkte zum Begriff Ruhestand:
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irrtum Ruhestand, Sachbücher von Gerhard Drexel"Irrtum Ruhestand" ist ein aufschlussreiches Sachbuch von Gerhard Drexel, das sich mit den Herausforderungen und Chancen der späten Lebensjahre auseinandersetzt. In diesem Werk wird die weit verbreitete Annahme, dass der Ruhestand eine Phase des Rückzugs und der Inaktivität ist, kritisch hinterfragt. Stattdessen zeigt der Autor auf, wie diese Lebensphase zu einer der erfüllendsten und produktivsten werden kann. Mit einem klaren Fokus auf sozialwissenschaftliche Aspekte beleuchtet das Buch verschiedene Perspektiven und bietet praktische Anregungen, um die letzten Lebensjahre aktiv und sinnvoll zu gestalten. Der feste Einband und die ansprechende Gestaltung machen das Buch zu einem wertvollen Begleiter für alle, die sich mit dem Thema Ruhestand auseinandersetzen möchten. Mit 240 Seiten bietet es umfassende Informationen und Einsichten, die dazu anregen, die eigene Lebensplanung zu überdenken und neue Wege zu beschreiten. "Irrtum Ruhestand" ist ein unverzichtbares Werk für alle, die die späten Jahre nicht nur als Ende, sondern als neuen Anfang betrachten wollen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Menschen im Ruhestand ein stabiles Einkommen gewährleisten? Welche finanziellen Strategien sind für eine sichere Altersvorsorge im Ruhestand empfehlenswert?
Um ein stabiles Einkommen im Ruhestand zu gewährleisten, sollten Menschen frühzeitig mit dem Sparen für die Altersvorsorge beginnen. Dazu gehören die private Rentenversicherung, betriebliche Altersvorsorge, Investitionen in Aktien oder Immobilien sowie das Anlegen in einem diversifizierten Portfolio. Es ist ratsam, regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass die finanzielle Strategie den individuellen Bedürfnissen und Zielen entspricht. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **

Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **
Was sind die verschiedenen Möglichkeiten der privaten Altersvorsorge und wie können sie langfristig zur finanziellen Absicherung im Ruhestand beitragen?
Die verschiedenen Möglichkeiten der privaten Altersvorsorge umfassen unter anderem die private Rentenversicherung, die betriebliche Altersvorsorge, die Riester-Rente und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Durch regelmäßige Beitragszahlungen in diese Vorsorgeformen können langfristig Kapital angespart und Renditen erwirtschaftet werden, die im Ruhestand als zusätzliche Einkommensquelle dienen. Durch die Diversifizierung der Anlagen in verschiedene Vorsorgeformen können Risiken gestreut und die Chancen auf eine solide Rendite erhöht werden. Eine frühzeitige und kontinuierliche Vorsorgeplanung kann dazu beitragen, dass im Ruhestand ein ausreichendes finanzielles Polster vorhanden ist, um **
Top-Angebote
Produkte zum Begriff Ruhestand:
-
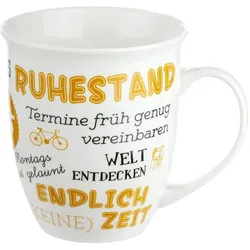
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kein RuhestandKein Ruhestand , Frauen sind im Alter oft von Armut bedroht, besonders in Städten mit hohen Mieten. Wie kommen sie mit wenig Geld zurecht? Welche Strategien entwickeln sie, um dennoch am sozialen und kulturellen Leben teilzuhaben? Davon erzählen Frauen aus unterschiedlichen sozialen Milieus, und die Analyse dieser Berichte macht deutlich, wie dringend notwendig eine politische und gesellschaftliche Veränderung unserer eingespielten Sozialsysteme ist. Die 85-jährige Hausmeisterin Maiana D. lebt von 222 Euro Rente, zuzüglich Grundsicherung. 600 Euro Rente hat die ehemalige Lagerarbeiterin Jovana F., die sie mit Zeitungsverkauf aufbessert. Auch Walburga K., Verlagsangestellte, muss zu ihrer Rente von 1170 Euro noch dazu verdienen. Fünzig Frauen zwischen 63 und 85 Jahren aus unterschiedlichen sozialen Milieus wurden für das DFG-Forschungsprojekt unter der Leitung von Prof. Irene Götz interviewt. Aus dieser exemplarischen Bestandsaufnahme wird deutlich, welche Ursachen zur Altersarmut besonders von Frauen führen und wie Frauen damit umgehen, lebenspraktisch und emotional. Auch wenn Frauen ihren Ruhestand wohl verdient haben, reichen die bescheidenen Renten kaum zum Nötigsten. Zum Glück haben sie, als Kriegs- und Nachkriegskinder, noch gelernt, zu sparen und mit dem Mangel zu wirtschaften. Armut im Alter muss auch nicht den Verlust von Lebensqualität bedeuten: Frauen sind erfinderisch, sozial kompetent und oft auch gut vernetzt und, Autonomie steht für sie bis zum Schluss ganz oben. Ein Buch, das die politischen, gesellschaftlichen und persönlichen Verhältnisse in den Blick nimmt, das erzählt und analysiert und in einem Anhang notwendige Informationen bietet, wo Frauen Unterstützung kriegen, die sie so dringend benötigen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20190306, Produktform: Kartoniert, Redaktion: Götz, Irene, Seitenzahl/Blattzahl: 317, Keyword: Alter; Altersarmut; Analyse; Armut; Frauen; Geld; Gesellschaft; Interviews; Irene Götz; Mangel; Politik; Rente; Ruhestand; Sparen; Unterstützung, Fachschema: Arbeitslosigkeit~Armut~Ethik / Sozialethik~Sozialethik~Alter / Lebensführung~Prekariat, Fachkategorie: Ethische Themen und Debatten, Interesse Alter: für Frauen und/oder Mädchen~Relating to late adulthood / old age, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Armut und Arbeitslosigkeit, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, A, Länge: 211, Breite: 134, Höhe: 32, Gewicht: 444, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783956143106, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 186280320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Welche Vorsorgeprodukte bieten langfristige finanzielle Absicherung für den Ruhestand?
Private Rentenversicherungen, betriebliche Altersvorsorge und Riester-Rente sind Vorsorgeprodukte, die eine langfristige finanzielle Absicherung im Ruhestand bieten. Durch regelmäßige Einzahlungen während des Berufslebens kann eine zusätzliche Rente aufgebaut werden, um den Lebensstandard im Alter zu sichern. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen, um von Zinseszins-Effekten zu profitieren. **
-
Wie können Menschen im Ruhestand ein stabiles Einkommen gewährleisten? Welche finanziellen Strategien sind für eine sichere Altersvorsorge im Ruhestand empfehlenswert?
Um ein stabiles Einkommen im Ruhestand zu gewährleisten, sollten Menschen frühzeitig mit dem Sparen für die Altersvorsorge beginnen. Dazu gehören die private Rentenversicherung, betriebliche Altersvorsorge, Investitionen in Aktien oder Immobilien sowie das Anlegen in einem diversifizierten Portfolio. Es ist ratsam, regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass die finanzielle Strategie den individuellen Bedürfnissen und Zielen entspricht. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
Ähnliche Suchbegriffe für Ruhestand
-
Irrtum Ruhestand, Sachbücher von Gerhard Drexel"Irrtum Ruhestand" ist ein aufschlussreiches Sachbuch von Gerhard Drexel, das sich mit den Herausforderungen und Chancen der späten Lebensjahre auseinandersetzt. In diesem Werk wird die weit verbreitete Annahme, dass der Ruhestand eine Phase des Rückzugs und der Inaktivität ist, kritisch hinterfragt. Stattdessen zeigt der Autor auf, wie diese Lebensphase zu einer der erfüllendsten und produktivsten werden kann. Mit einem klaren Fokus auf sozialwissenschaftliche Aspekte beleuchtet das Buch verschiedene Perspektiven und bietet praktische Anregungen, um die letzten Lebensjahre aktiv und sinnvoll zu gestalten. Der feste Einband und die ansprechende Gestaltung machen das Buch zu einem wertvollen Begleiter für alle, die sich mit dem Thema Ruhestand auseinandersetzen möchten. Mit 240 Seiten bietet es umfassende Informationen und Einsichten, die dazu anregen, die eigene Lebensplanung zu überdenken und neue Wege zu beschreiten. "Irrtum Ruhestand" ist ein unverzichtbares Werk für alle, die die späten Jahre nicht nur als Ende, sondern als neuen Anfang betrachten wollen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **
-
Was sind die verschiedenen Möglichkeiten der privaten Altersvorsorge und wie können sie langfristig zur finanziellen Absicherung im Ruhestand beitragen?
Die verschiedenen Möglichkeiten der privaten Altersvorsorge umfassen unter anderem die private Rentenversicherung, die betriebliche Altersvorsorge, die Riester-Rente und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Durch regelmäßige Beitragszahlungen in diese Vorsorgeformen können langfristig Kapital angespart und Renditen erwirtschaftet werden, die im Ruhestand als zusätzliche Einkommensquelle dienen. Durch die Diversifizierung der Anlagen in verschiedene Vorsorgeformen können Risiken gestreut und die Chancen auf eine solide Rendite erhöht werden. Eine frühzeitige und kontinuierliche Vorsorgeplanung kann dazu beitragen, dass im Ruhestand ein ausreichendes finanzielles Polster vorhanden ist, um **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.